В недавнем прошлом трудно было найти кого-то, кто мог бы сказать плохое слово о развивающихся рынках (EM). В начале 1990-х гг. много говорили об их более быстром росте и молодом населении, в 2000-х гг. инвестиционный капитал ЕМ превзошел по доходности фондовые ценности развитого мира.
Возврат капитала в четырех странах БРИК (Бразилия, Россия, Индия, Китай) составил от 294% до 884%, в то время как S&P 500 и европейские рынки продемонстрировали практически нулевой показатель.
Однако в последнее время отношение резко изменилось, и теперь трудно найти кого-то, кто мог бы сказать доброе слово об ЕМ.
В связи с этим, возможно, следует обратить внимание на тех аналитиков, которые постоянно придерживались "медвежьей" позиции, как, например, Манож Прадхан из Morgan Stanley, опубликовавший два года назад исследование "Великий разворот ЕМ" (The Great EM Unwind).
В той работе он сделал следующее предупреждение:
"По экономикам ЕМ ударят три исторических явления, которые произойдут примерно в одно и то же время: 1) количественное смягчение США, спровоцированное более высокой реальной ставкой и более сильным долларом, ударит по счетам движения капиталов ЕМ; 2) увеличение левериджа в Китае приведет к замедлению роста и ударит по текущему платежному балансу ЕМ; 3) рост кредитования в некоторых экономиках ЕМ, скорее всего, негативно отразится на внутреннем спросе".
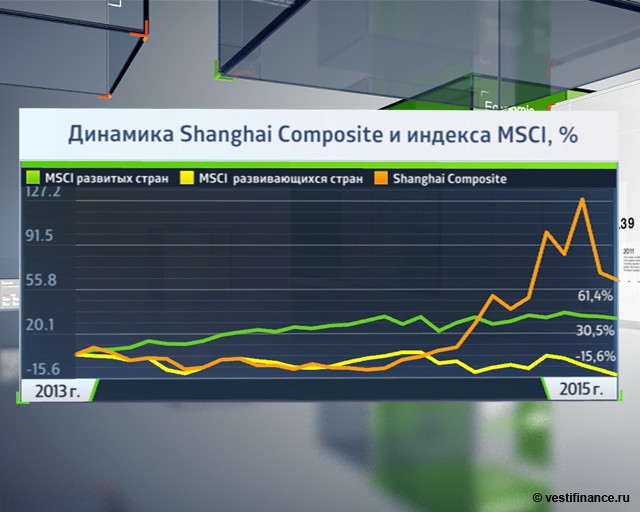 Динамика индекса Shanghai Composite и индекса MSCI
Сегодня развивающиеся рынки больше не имеют такой же валютной привязки, как в прошлом, и у них нет того же объема "горячих денег".
В конце 1990-х гг. как раз неожиданный уход иностранного капитала спровоцировал кризис.
Тем не менее Прадхан все же видит достаточно оснований для беспокойства. Некоторые развивающиеся экономики все еще не могут преодолеть дефицит текущего счета; международные инвесторы могут выйти из облигаций в местной валюте, если обменный курс продолжит снижаться; при этом слабость Китая негативно отражается как на экспортерах Северной Азии, так и на производителях сырья, пишет британский журнал The Economist.
Одним из столпов успеха ЕМ был надежный и более быстрый темп роста, который теперь резко замедляется.
Инвесторы в прошлом готовы были смириться с низкими стандартами корпоративного управления в развивающихся странах ради более быстрого темпа роста. Сегодня этого важного фактора уже нет.
Что касается некоторых из последних распродаж на развитых рынках, то их можно объяснить страхом негативного эффекта ослабления ЕМ на западные экономики как через дефляционный шок (обесценивающиеся валюты ведут к более конкурентному экспорту), так и через более слабый спрос (рост ЕМ вытянул мир после кризиса 2008 г.).
Deutsche Bank предлагает иной прогноз в своем последнем анализе: резервы иностранной валюты вскоре уменьшатся.
Все хорошо помнят, что развивающиеся страны восприняли кризис 1998 г. как сигнал для завершения зависимости от "горячих денег" и начала увеличения резервов в иностранной валюте; Китай стал крупнейшим подобным примером. Они добились этой цели благодаря положительному сальдо по текущим счетам.
По оценке Deutsche Bank, центральные банки ЕМ с начала века аккумулировали в своих резервах около $10 трлн. Затем эти деньги переводились в государственные облигации развитых стран, что в итоге привело к снижению реальной доходности облигаций на Западе.
Теперь, по мнению экспертов Deutsche Bank, резервы ЕМ, достигнув пика, начинают уменьшаться.
Китай все еще имеет положительное сальдо по текущему счету, но оно значительно меньше, чем раньше; нефтяные производители также сильно пострадали (Саудовская Аравия готовится к дефициту в этом году).
И хотя еврозона имеет профицит, он невелик, чтобы компенсировать негативный эффект замедления развивающихся экономик. Все это ведет к снижению спроса на глобальные государственные облигации, а значит, и к их более высокой доходности.
Во всем этом процессе можно увидеть удивительную иронию. Прошлые кризисы развивающихся рынков происходили, когда западные инвесторы выводили свои деньги.
Сегодня финансовые потоки изменили движение в обратную сторону, инвесторы ЕМ предоставляют капитал западным правительствам и могут вывести его в любой момент. Это, безусловно, новый поворот глобализации. |